

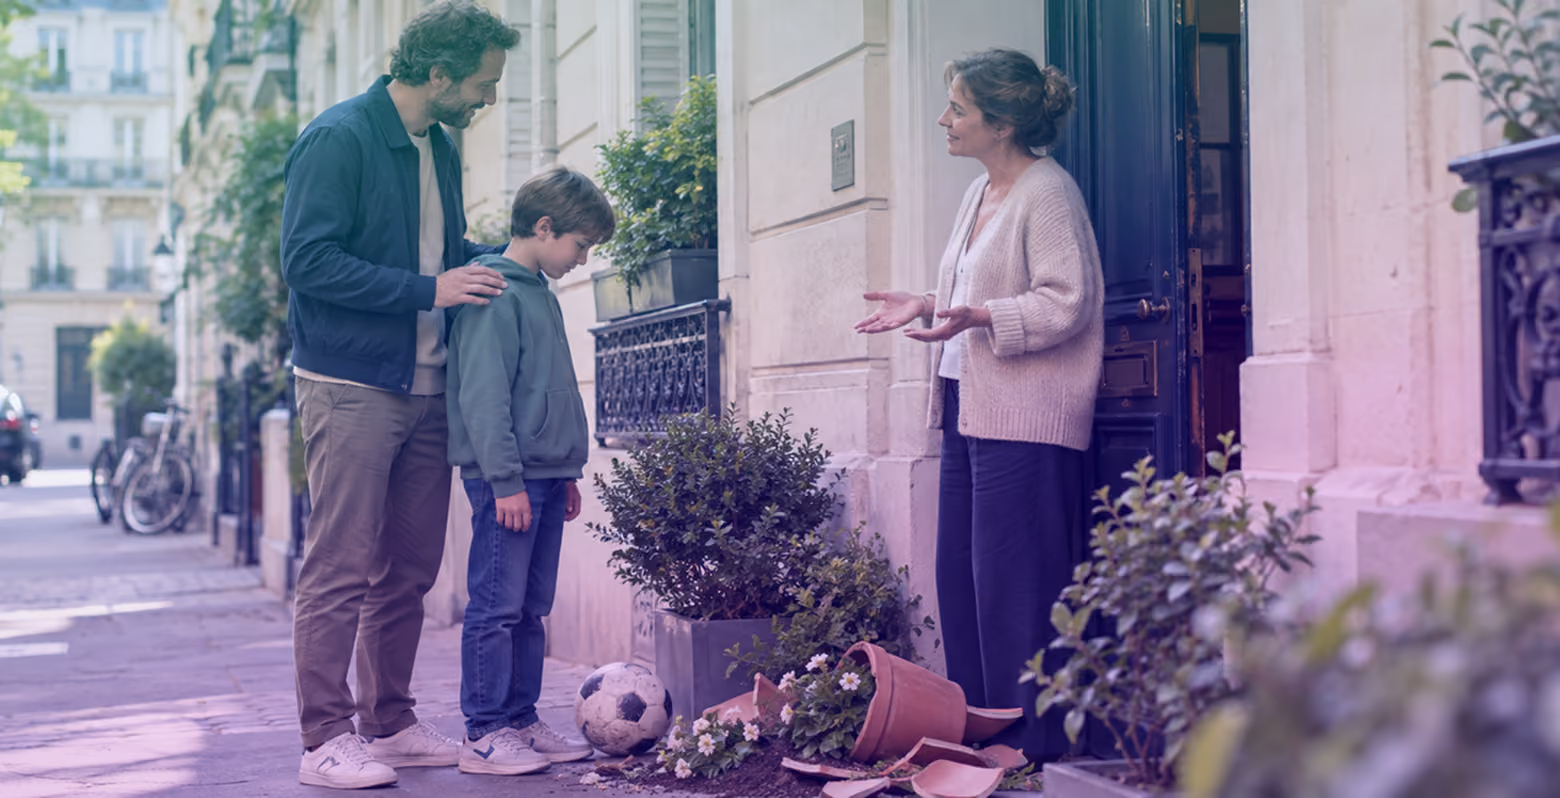
Esta cobertura, muy habitual y ofrecida por todas las aseguradoras, te protege frente a las consecuencias de los daños o perjuicios que puedas causar a otras personas, y responde por ti ante la obligación legal de repararlos.
Con un seguro de responsabilidad civil, la aseguradora suele pagar las indemnizaciones de las que el asegurado pueda ser civilmente responsable por daños a terceros, así como los costes judiciales y gastos que se le impongan, siempre que esas responsabilidades tengan su origen en la vivienda asegurada o en las personas que viven en ella.
La responsabilidad civil es la obligación legal de pagar por los daños y perjuicios causados a una persona o a sus bienes. Puede ser contractual o extracontractual:
Para que el seguro de RC intervenga, deben darse estos tres elementos:
Si se confirma la responsabilidad civil, el responsable deberá restituir el bien o reparar el daño causado. Cuando eso no sea posible, tendrá que pagar una indemnización.
No hay un precio fijo: depende de muchos factores. Para una empresa, influyen el sector, el tipo de seguro de responsabilidad civil, las características del negocio y los capitales contratados. Para una pyme, los precios suelen ir de 150 € a 600 €.
Para particulares el precio también varía mucho: algunos seguros se venden por separado, pero la mayoría vienen incluidos en el seguro de hogar. Con Lovys, tu seguro de hogar con responsabilidad civil incluida está disponible desde 4,99 €/mes. Pide tu presupuesto gratis.
Solo en determinadas situaciones. Depende de si necesitas que el seguro te cubra a ti, a tu empresa o a las personas a tu cargo. Estos son los seguros de RC obligatorios más habituales, porque implican ciertos riesgos:
La responsabilidad civil suele estar incluida en las pólizas de seguro de hogar, así que encontrarás tu certificado entre los documentos que te dio tu aseguradora al contratar. ¿Lo has perdido o necesitas uno actualizado para este año? Ponte en contacto con tu compañía de seguros. Según la aseguradora, puedes:
En Lovys es más sencillo: descargas tu certificado de responsabilidad civil directamente desde tu área personal, en la sección de documentos.
El seguro de responsabilidad civil del coche es obligatorio para todos los propietarios de vehículos: es la póliza mínima que todo conductor debe tener. Si conduces sin él, las autoridades pueden inmovilizar el vehículo y aplicarte una multa que puede llegar a los 3.000 €.
Su objetivo es cubrir los daños a terceros que puedas causar al conducir. Pueden ser de dos tipos:
Es una cobertura extra (a menudo incluida de base en el seguro a terceros) que amplía la RC obligatoria. Sirve para hacer frente a los accidentes cuyo coste supera lo que cubre el seguro básico obligatorio.
El seguro de responsabilidad civil cubre muchas de las lesiones y daños materiales que puedes causar a otros. Aun así, hay algunas exclusiones que conviene conocer para estar bien protegido/a.
Los daños causados por animales a tu cargo suelen estar cubiertos por la responsabilidad civil. Pero hay una excepción para los perros considerados potencialmente peligrosos, como:
La exclusión también se aplica a los perros con características morfológicas similares: musculatura fuerte y aspecto robusto, pelo corto, peso superior a 20 kg, cabeza voluminosa con mandíbulas grandes y fuertes, cuello ancho y corto, o pecho macizo y ancho, entre otras.
Es bueno saber: si tienes uno de estos perros, este seguro es obligatorio. Indícalo al pedir presupuesto: la aseguradora añadirá una cobertura especial para tu animal y te indemnizará en caso de accidente.
El seguro de responsabilidad civil solo cubre los accidentes no intencionados. Si el daño se causó con intención de hacer daño, tu aseguradora no te protegerá. Lo mismo ocurre si la reclamación se debe a una negligencia o imprudencia por tu parte.
La responsabilidad civil solo actúa cuando el daño se causa a un tercero (un vecino o un amigo de la familia, por ejemplo). Si tus hijos se hacen daño entre ellos, tu seguro no entrará en juego. Esta regla se aplica a todas las personas que figuran en tu contrato.
Del mismo modo, los daños que tú o tu familia causéis a vuestros propios bienes no se indemnizan. En cambio, según el caso, sí podría aplicarse la responsabilidad civil de una persona ajena a tu hogar que haya causado el accidente.
Tu seguro de responsabilidad civil privado no cubre los daños causados durante tu trabajo por cuenta ajena: en ese caso prevalece el seguro de tu empresa. Y si trabajas por cuenta propia, tampoco cubrirá los daños causados en el marco de tu actividad profesional.
El seguro de responsabilidad civil solo es obligatorio en casos concretos, pero siempre es recomendable: si tienes que responder por un accidente, la cantidad puede ser muy alta. Si tienes una empresa o eres autónomo, conviene (y a veces es obligatorio) contratar un seguro específico para tu actividad. Si eres particular, lo más probable es que ya tengas un seguro de hogar: comprueba que los capitales de tu póliza son suficientes. ¿Tienes un vehículo? Entonces el seguro de responsabilidad civil es obligatorio.
¿Dudas con otros términos? Consulta nuestro diccionario de seguros.